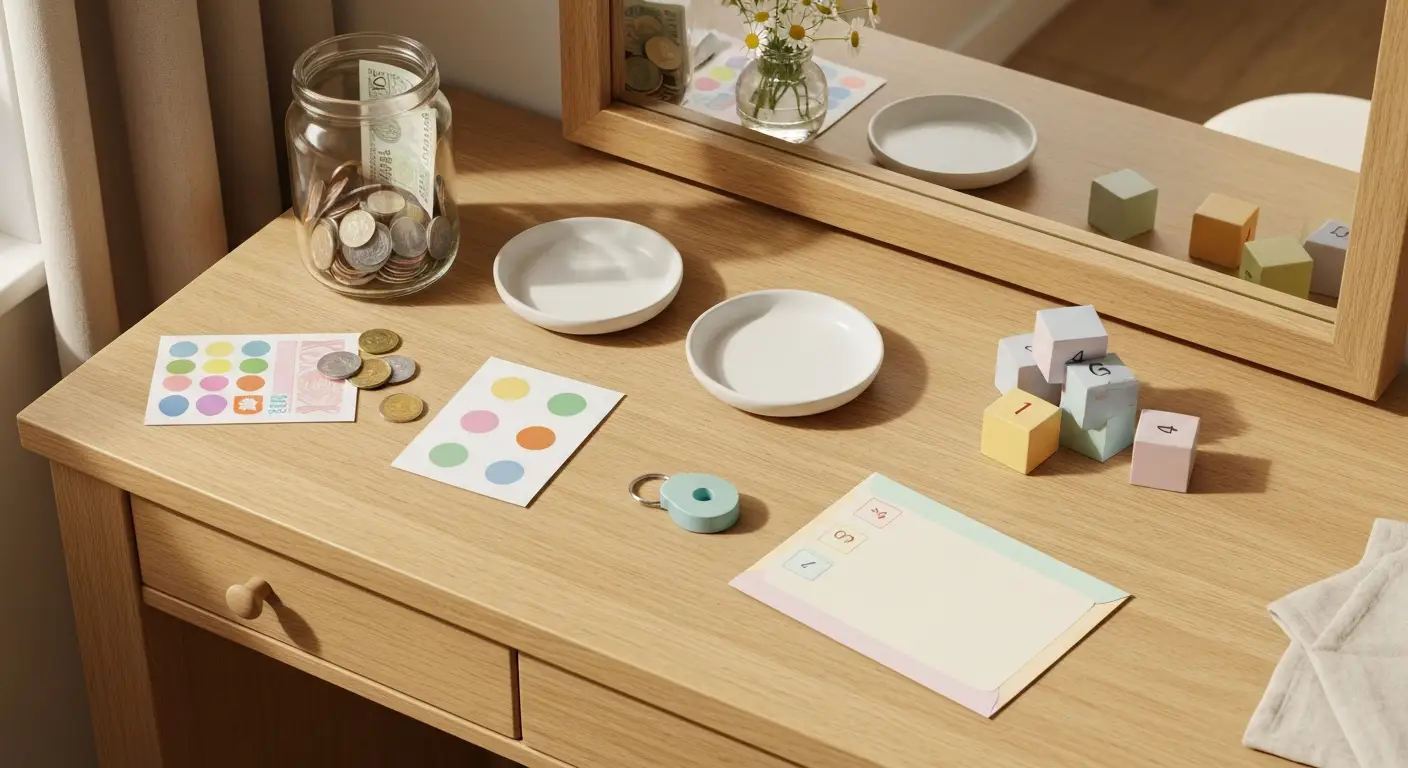

Kieszonkowe jako pierwsza praktyczna lekcja pieniędzy
Kieszonkowe od ilu lat warto wprowadzać? Zwykle około 6-7. roku życia, gdy dziecko rozumie prosty wybór między dwiema rzeczami i potrafi poczekać na zakup. OECD w ramach badania PISA 2022 opisuje kompetencje finansowe jako połączenie wiedzy, zachowań i decyzji, dlatego regularna mała kwota może być praktycznym ćwiczeniem, a nie nagrodą za grzeczność.
Kieszonkowe to regularna kwota przekazywana dziecku na uzgodnione drobne wydatki, charakteryzująca się stałym terminem wypłaty, ograniczonym budżetem i możliwością samodzielnego wyboru. Nie jest pensją za sprzątanie, prezentem pieniężnym ani sposobem na rozwiązywanie sporów wychowawczych. Ma pozwolić dziecku zauważyć prostą zależność: jeśli dziś wyda 10 zł na naklejki, jutro nie kupi wymarzonego breloczka.
Czego kieszonkowe może uczyć, a czego nie zastąpi?
Kieszonkowe uczy planowania wtedy, gdy dziecko może podjąć decyzję i zobaczyć jej skutek w bezpiecznej skali, na przykład przy budżecie 10-20 zł. Nie zastąpi rozmowy o potrzebach, oszczędzaniu ani odpowiedzialności rodziców za podstawowe koszty życia.
Z mojej redakcyjnej praktyki wynika, że dziecko szybciej rozumie cenę rzeczy po jednym nietrafionym zakupie niż po pięciu wykładach przy kasie. Siedmiolatka, która przeznaczyła całe 15 zł na świecącą zabawkę z automatu, może poczuć żal. To nie porażka. Następnego tygodnia łatwiej jej podzielić pieniądze na małą przyjemność i cel, na który czeka.
- Regularne kieszonkowe buduje nawyk liczenia pieniędzy, ponieważ dziecko porównuje cenę produktu z kwotą, którą realnie ma.
- Skarbonka pokazuje odroczoną gratyfikację, gdy dziecko odkłada po 5 zł przez kilka kolejnych wypłat na wybraną rzecz.
- Budżet dziecka rozwija język rozmowy o kosztach, ponieważ rodzic może spokojnie wyjaśnić różnicę między potrzebą a zachcianką.
- Pierwsze zakupy dziecka uczą odpowiedzialności za wybór, ale nie powinny obejmować leków, żywności ani obowiązkowych materiałów szkolnych.
- Stała kwota ogranicza presję negocjowania przy każdej wizycie w sklepie, bo zasady są znane przed zakupami.
"Kompetencje finansowe obejmują wiedzę i rozumienie pojęć finansowych, a także umiejętności, motywację i pewność potrzebne do podejmowania skutecznych decyzji." - OECD, PISA 2022 Assessment and Analytical Framework, 2022
Czy kieszonkowe powinno zależeć od bycia grzecznym?
Nie, regularne kieszonkowe nie powinno zależeć od oceny zachowania, bo miesza naukę planowania wydatków z karą lub nagrodą za emocje i relacje. Dziecko może mieć trudny dzień, a nadal potrzebuje przewidywalnych reguł finansowych.
Rodzic ma prawo reagować na złamanie zasad domu, lecz lepiej wybrać konsekwencję związaną z sytuacją. Jeśli dziecko rzucało konsolą, ograniczenie dostępu do konsoli ma sens. Odebranie 20 zł, które miało służyć nauce zarządzania budżetem, nie tłumaczy związku między działaniem a skutkiem.
- Ocena szkolna nie powinna automatycznie podnosić ani obniżać kieszonkowego, bo nauka nie jest pracą na akord.
- Konflikt z rodzeństwem wymaga rozmowy i naprawienia szkody, a nie finansowej kary oderwanej od zdarzenia.
- Cel oszczędnościowy dziecka powinien pozostać jego celem, nawet jeśli rodzic nie uważa zakupionej rzeczy za szczególnie potrzebną.
- Presja rówieśnicza nie jest miarą właściwej stawki, ponieważ budżety domowe w Polsce różnią się między rodzinami.
Jedno zdanie, które dziecko powinno usłyszeć: kieszonkowe ma ćwiczyć decyzje finansowe, a nie być zapłatą za bycie członkiem rodziny.
Od ilu lat i ile dawać - orientacyjne widełki
Od kiedy kieszonkowe ma sens? Pierwszą regularną kwotę można zwykle rozważyć około 6-7. roku życia, a jej wysokość zależy przede wszystkim od zakresu wydatków dziecka i budżetu rodziny. Narodowy Bank Polski, OECD oraz Fundacja GPW promują praktyczną edukację finansową, ale nie ustanawiają jednej obowiązującej stawki dla wszystkich rodzin.
Od ilu lat dawać kieszonkowe dziecku?
Od około 6-7 lat można zacząć od małej kwoty tygodniowej, na przykład 5-10 zł, jeśli dziecko zna monety i banknoty oraz rozumie, że po wydaniu pieniędzy trzeba zaczekać na następną wypłatę. Pięciolatkowi częściej służy wybieranie jednej rzeczy podczas wspólnych zakupów.
Dziecko w wieku 5-6 lat nie musi jeszcze dostawać własnego stałego budżetu. Można ćwiczyć na konkretach: „Masz 5 zł na owocowy batonik albo małą kolorowankę”. Dziecko 7-9-letnie potrafi zwykle objąć myślą tydzień, dlatego rytm tygodniowy jest dla niego czytelniejszy niż miesięczny.
- Dziecko 5-6 lat może ćwiczyć wybór w obecności dorosłego, korzystając z pojedynczej kwoty na prosty zakup.
- Dziecko 6-7 lat może dostać 5-10 zł tygodniowo, jeśli środki dotyczą wyłącznie małych zachcianek.
- Dziecko 8-9 lat może odkładać część kwoty do skarbonki na cel kosztujący 30-60 zł.
- Rodzic powinien zacząć od stawki, której podwyższenie po 2-3 miesiącach będzie możliwe bez napięcia w domowym budżecie.
Ile kieszonkowego dla dziecka według wieku?
Dla dziecka 6-9 lat rozsądnym punktem startu bywa 5-15 zł tygodniowo, dla wieku 10-12 lat 15-30 zł tygodniowo lub 60-120 zł miesięcznie, a dla nastolatka 100-300 zł miesięcznie - pod warunkiem jasno określonych wydatków. To przykładowe widełki redakcyjne do corocznego przeglądu cen, a nie norma ani instrukcja dla każdej rodziny.
Przy kwocie 200 zł miesięcznie nastolatek może sam kupować przekąski poza domem, drobne prezenty dla koleżanek i bilet do kina, ale rodzic nadal opłaca podręczniki, leczenie oraz konieczne ubrania. Jeśli stawka ma obejmować także kosmetyki, komunikację miejską lub część ubrań, musi być wyższa. Najpierw ustal zakres, dopiero później liczbę.
| Wiek dziecka | Rytm wypłaty | Przykładowa kwota | Przykładowy cel | Zakres odpowiedzialności |
|---|---|---|---|---|
| 6-7 lat | Co tydzień | 5-10 zł | Naklejki, mała figurka, oszczędzanie na książeczkę | Drobne zachcianki po uzgodnieniu |
| 8-9 lat | Co tydzień | 10-15 zł | Gra karciana za 35 zł | Małe zakupy i część oszczędności |
| 10-12 lat | Tydzień lub miesiąc | 15-30 zł tygodniowo albo 60-120 zł miesięcznie | Kino, prezent, akcesorium hobby | Wybrane wydatki czasu wolnego |
| 13-15 lat | Co miesiąc | 100-200 zł | Wyjście ze znajomymi, bilet, gra | Planowanie części wydatków osobistych |
| 16-18 lat | Co miesiąc | 150-300 zł | Większy cel na wakacje lub sprzęt hobby | Szerszy budżet uzgodniony z rodzicem |
Najbezpieczniejsza zasada: zacznij skromnie, sprawdź po 2-3 miesiącach, czy dziecko rozumie zasady, i dopiero potem zmieniaj kwotę.
Co finansować z kieszonkowego, a co pozostawić po stronie rodzica?
Kieszonkowe dla dziecka powinno finansować drobne, dobrowolne wydatki, oszczędności i ewentualne wsparcie wybranego celu, natomiast rodzic nadal pokrywa potrzeby podstawowe. Takie rozdzielenie chroni dziecko przed fałszywym przekonaniem, że musi samo zapłacić za jedzenie, leczenie albo obowiązkową edukację.
Na co dziecko może przeznaczać własne pieniądze?
Dziecko może przeznaczać własne pieniądze na zachcianki, małe hobby, upominki i oszczędzanie, jeśli wcześniej zna granice budżetu. Dobry podział to trzy koperty lub trzy przegródki: „wydaję”, „odkładam” i „pomagam”.
Przykład: dziesięciolatek otrzymuje 80 zł miesięcznie. Może przeznaczyć 40 zł na bieżące przyjemności, 30 zł na wymarzoną książkę lub klocki, a 10 zł na wybrany cel dobroczynny albo wspólną rodzinną akcję. Nie trzeba narzucać identycznych proporcji każdemu dziecku, ale nazwanie kategorii ułatwia naukę planowania wydatków.
- Drobne słodycze, naklejki i dodatki do hobby mogą należeć do wydatków dziecka, jeśli rodzic zgadza się na ich zakup.
- Prezent dla kolegi z klasy może pochodzić z budżetu dziecka, gdy dziecko chce samodzielnie zdecydować o jego formie i cenie.
- Oszczędzanie dla dzieci może dotyczyć gry, książki, biletu lub sprzętu sportowego, którego zakup nie jest konieczny.
- Dobrowolne wsparcie schroniska lub zbiórki może uczyć celu społecznego, ale nie może być wymuszane ani zawstydzające.
- Konto młodzieżowe dla starszego nastolatka może ułatwić obserwowanie salda, jeżeli rodzic omówi zasady bezpieczeństwa płatności.
Czego nie należy przerzucać na budżet dziecka?
Nie należy finansować z kieszonkowego leczenia, obowiązkowych przyborów szkolnych, pełnowartościowego jedzenia ani koniecznych ubrań, ponieważ są to koszty odpowiedzialności dorosłego. Kieszonkowe ma dawać sprawczość, nie zastępować obowiązków rodzica.
Jeśli dziecko zniszczyło własną, dodatkową parę słuchawek przez nieuwagę, można ustalić udział w zakupie kolejnej pary. Gdy jednak słuchawki są wymagane do nauki zdalnej, rodzic powinien zapewnić działający sprzęt. Różnica bywa subtelna, ale chroni relację przed poczuciem niesprawiedliwości.
- Podręczniki, zeszyty wymagane przez szkołę i podstawowe przybory szkolne pozostają wydatkiem rodzica.
- Leki, wizyty medyczne i okulary nie są materiałem do nauki oszczędzania przez dziecko.
- Regularne posiłki oraz bilet niezbędny do dojazdu do szkoły finansuje dorosły.
- Konieczne kurtki, buty i odzież dostosowaną do pogody kupuje rodzic, a dziecko może decydować o dodatku ponad tę potrzebę.
W rozmowie o granicach pomocny bywa tekst jak nauczyć dziecko oszczędzania, zwłaszcza gdy rodzina chce odróżnić wspólny koszt od prywatnego celu dziecka.
Czy kieszonkowe dawać co tydzień czy co miesiąc?
Dla dziecka 6-10-letniego zwykle lepszy jest tydzień, ponieważ łatwiej ocenia ono siedem dni niż cały miesiąc, natomiast nastolatek może ćwiczyć budżet miesięczny. Zmiana rytmu powinna następować stopniowo, po kilku udanych okresach planowania, a nie z dnia na dzień.
Kiedy wybrać wypłatę tygodniową?
Wypłatę tygodniową wybierz wtedy, gdy dziecko dopiero uczy się czekania i liczenia, a jego zakupy są małe, na przykład do 20 zł. Stały dzień, np. piątek po szkole, ogranicza pytania „czy dziś dostanę pieniądze?”.
Sześciolatek, który w poniedziałek kupił lizaka za 4 zł i w środę nie ma już pieniędzy, zobaczy skutek szybko. Tydzień daje mu kolejną próbę bez długiego poczucia straty. Rodzic nie musi dokładać „zaliczki”, jeśli nie chodzi o potrzebę podstawową.
- Wypłata tygodniowa pasuje do dzieci, które wykonują pierwsze samodzielne zakupy pod kontrolą rodzica.
- Stały piątek lub sobota tworzy przewidywalność, która jest ważniejsza niż idealnie wysoka kwota.
- Mały budżet tygodniowy pozwala szybko omówić błąd bez zawstydzania dziecka.
- Skarbonka sprawdza się przy tygodniowej wypłacie, ponieważ dziecko widzi fizyczny przyrost oszczędności.
Kiedy przejść na budżet miesięczny?
Na budżet miesięczny można przejść zwykle około 11-13. roku życia, gdy dziecko potrafi zaplanować kilka stałych wydatków i nie oczekuje dopłaty po pierwszym tygodniu. Dobrym testem jest podzielenie kwoty na cztery części przed pierwszą wypłatą.
Przy 120 zł miesięcznie można włożyć po 30 zł do czterech kopert tygodniowych lub zapisać limity w notatce telefonu. Nastolatek uczy się wtedy, że wydanie 70 zł w pierwszym weekendzie ogranicza kolejne plany. To konkret, nie moralizowanie.
- Miesięczna wypłata wymaga listy przewidywanych wydatków, takich jak kino, drobny prezent i przekąski poza domem.
- Nastolatek powinien znać datę wypłaty, aby nie traktował rodzica jak bankomatu między terminami.
- Przejście z tygodnia na miesiąc może zacząć się od dwóch tygodni, jeśli pełny miesiąc jest jeszcze zbyt trudny.
- Konto młodzieżowe może pomóc nastolatkowi sprawdzać saldo, ale nie zastąpi rozmowy o płatnościach internetowych.
Czy łączyć kieszonkowe z obowiązkami domowymi i karami?
Nie należy płacić za zwykłe obowiązki domowe ani automatycznie odbierać kieszonkowego za złe zachowanie, ponieważ domowe zadania budują współodpowiedzialność, a stała kwota ma uczyć budżetowania. Można natomiast uzgodnić wynagrodzenie za rzadkie zadanie dodatkowe, wyraźnie wykraczające poza codzienny podział pracy.
Czy dawać kieszonkowe za sprzątanie?
Nie, za codzienne sprzątanie własnego pokoju, wyniesienie śmieci czy nakrycie do stołu zwykle nie warto płacić, bo są to zwykłe obowiązki mieszkańca domu. Zapłata może dotyczyć dodatkowego zadania, np. pomocy przy porządkowaniu piwnicy przed przeprowadzką.
W praktyce dobrze działa rozdzielenie dwóch list. Pierwsza mówi o tym, co każdy robi dla wspólnego domu. Druga zawiera zadania dodatkowe, których nikt nie musi wykonywać na co dzień i za które można wcześniej ustalić kwotę, np. 20 zł za umycie wszystkich okien balkonowych razem z dorosłym.
- Wyniesienie śmieci może być stałym obowiązkiem dziecka, ponieważ dotyczy wspólnego funkcjonowania rodziny.
- Opieka nad własnym biurkiem lub pokojem buduje odpowiedzialność i nie wymaga zapłaty.
- Jednorazowe uporządkowanie strychu może być płatnym zadaniem dodatkowym, jeśli rodzina uzgodni zakres i kwotę przed pracą.
- Lista obowiązki domowe dzieci według wieku pomaga dobrać zadania do możliwości dziecka bez przeciążania go.
Czy odbierać kieszonkowe za złe zachowanie?
Nie warto automatycznie odbierać kieszonkowego za złe zachowanie, ponieważ kara finansowa miesza budżet dziecka z emocjonalnym konfliktem. Materiały Consumer Financial Protection Bureau dotyczące edukacji młodych konsumentów podkreślają wagę uczenia przez codzienne rozmowy i praktykę.
Jeśli dziecko wydało wszystko pierwszego dnia, nie dokładaj od razu pieniędzy na kolejną zachciankę. Powiedz spokojnie: „Widzę, że to było ważne w tamtej chwili. Następna wypłata jest w piątek, a przed nią rozpiszemy, co chcesz zostawić na później”. To daje konsekwencję bez upokorzenia.
"Rozmowy o pieniądzach i ćwiczenie decyzji w codziennych sytuacjach pomagają dzieciom rozwijać zdrowe nawyki finansowe." - Consumer Financial Protection Bureau, Youth Financial Education, 2024, parafraza materiałów edukacyjnych
- Uszkodzenie cudzej rzeczy wymaga naprawienia szkody w sposób związany z sytuacją, a nie zabrania całego budżetu bez wyjaśnienia.
- Spóźnienie do domu wymaga rozmowy o bezpieczeństwie i następnej zgodzie na wyjście, a nie finansowej sankcji bez związku.
- Wydanie całej kwoty pierwszego dnia jest lekcją planowania, jeśli rodzic nie ratował dziecka dodatkową gotówką.
- Rodzina mająca trudności budżetowe lub zadłużenie powinna omówić plan z doradcą finansowym; treść nie zastępuje indywidualnej konsultacji.
Jak ustalić rodzinny kontrakt kieszonkowego?
Rodzinny kontrakt kieszonkowego to krótka, wspólnie zapisana umowa określająca kwotę, termin, wydatki i zasady pożyczek, najlepiej przeglądana po 2-3 miesiącach. Kartka na lodówce albo wspólna notatka ogranicza spory o to, co dokładnie zostało ustalone.
Jakie zasady wpisać do kontraktu rodzinnego?
Wpisz sześć prostych zasad: kwotę, dzień wypłaty, zakres wydatków, cel oszczędnościowy, regułę pożyczek i termin przeglądu. Kontrakt powinien być zrozumiały dla dziecka, dlatego język „nie dostaniesz nic” lepiej zastąpić jasnym opisem konsekwencji i dat.
- Kwota kieszonkowego wynosi konkretną sumę, np. 15 zł tygodniowo, aby dziecko wiedziało, na jakim budżecie pracuje.
- Dzień wypłaty jest stały, np. sobota rano, co ogranicza przypadkowe negocjacje między terminami.
- Zakres wydatków wymienia drobne przyjemności i hobby, ale wyłącza leczenie, szkołę oraz podstawowe potrzeby.
- Oszczędności mają nazwany cel, np. 40 zł na książkę, dzięki czemu dziecko widzi sens odkładania.
- Pożyczka od rodzica ma ustaloną kwotę i plan zwrotu albo w ogóle nie jest stosowana przy zachciankach.
- Zmiana zasad następuje po 2-3 miesiącach rozmowy, a nie w środku tygodnia po kłótni.
Do takiej rozmowy pasuje także materiał savoir-vivre rozmowy o pieniądzach w rodzinie. Przy większych okazjach, takich jak urodziny, warto od początku ustalić, czy gotówka od gości trafia do bieżącego budżetu, czy częściowo na cel długoterminowy.
Co zrobić, gdy dziecko wyda wszystko pierwszego dnia?
Najpierw nazwij decyzję bez ironii, potem przypomnij datę następnej wypłaty i pomóż rozpisać kolejny okres w trzech kategoriach: wydatek, oszczędność, rezerwa. Nie uzupełniaj pieniędzy na zachciankę, ponieważ wtedy dziecko nie doświadcza granicy własnego budżetu.
Jedenastolatek kupił grę mobilną za 25 zł, choć planował bilet do kina. Rodzic nie musi mówić: „A nie mówiłem”. Wystarczy zapytać, czy przy kolejnej wypłacie chce najpierw odłożyć pieniądze na bilet. Tak powstaje nauka, nie wstyd.
- Spokojne pytanie o cel zakupu pomaga dziecku przeanalizować decyzję bez etykiety „nieodpowiedzialne”.
- Brak dodatkowej zaliczki na zachciankę utrzymuje sens regularnych kieszonkowych.
- Mała rezerwa, np. 10% kolejnej kwoty, może uczyć zabezpieczania niespodziewanego drobnego wydatku.
- Rodzic może pokazać własny przykład planowania zakupów, bo dzieci najłatwiej uczą się na obserwacji.
Najczęstsze błędy rodziców przy kieszonkowym
Najczęstsze błędy to zbyt wysoka kwota bez ustalonego zakresu, zmienianie zasad po konflikcie oraz ratowanie każdego nieudanego zakupu. Przewidywalność jest dla edukacji finansowej dzieci cenniejsza niż idealna stawka, a Ministerstwo Finansów, NBP i Fundacja GPW mogą być punktem wyjścia do dalszej, sprawdzonej edukacji.
Dlaczego zbyt wysoka kwota utrudnia naukę?
Zbyt wysoka kwota utrudnia naukę, gdy dziecko może kupować wszystko od razu i nie musi wybierać ani odkładać. Lepsza jest kwota pozwalająca na drobną przyjemność i jeden realny cel oszczędnościowy.
- Kwota bez listy wydatków wywołuje spory, ponieważ dziecko i rodzic mogą inaczej rozumieć, co ma być z niej opłacane.
- Podwyżka po jednym tygodniu odbiera dziecku czas na sprawdzenie, czy obecny budżet naprawdę nie wystarcza.
- Porównywanie stawki z kieszonkowym kolegów buduje presję, ale nie uwzględnia sytuacji każdej rodziny.
- Gotówka wręczana przypadkowo nie uczy rytmu, bo dziecko nie potrafi zaplanować kolejnej wypłaty.
Jak rozmawiać o błędach zakupowych dziecka?
Zacznij od jednego pytania: „Co następnym razem chcesz zrobić inaczej?”, a potem pomóż dziecku wskazać konkretny krok, np. odłożyć połowę wypłaty przed wejściem do sklepu. Rozmowa ma dotyczyć decyzji, nie charakteru dziecka.
Unikaj komentarzy „pieniądze cię nie trzymają” albo „zawsze wszystko marnujesz”. Zamiast tego pokaż rachunek: „Miałaś 20 zł, wydałaś 14 zł, zostało 6 zł. Kino kosztuje 18 zł, więc w przyszłym tygodniu odkładamy 12 zł”. Taka rozmowa jest rzeczowa i daje narzędzie na przyszłość.
- Paragon może pomóc dziecku zobaczyć cenę konkretnego zakupu bez moralizowania.
- Lista życzeń na 48 godzin ogranicza zakupy pod wpływem impulsu, szczególnie u starszych dzieci.
- Wspólne ustalenie budżetu na prezent pomaga ćwiczyć hojność bez przekraczania możliwości dziecka.
- Artykuł prezenty dla dziecka - jak ustalić budżet może pomóc rodzinie ustalić granice przy okazjach i świętach.
Najczęściej zadawane pytania
Od ilu lat można dawać kieszonkowe?
Pierwsze małe, regularne kwoty można zwykle rozważyć około 6-7. roku życia, gdy dziecko rozumie proste zakupy i potrafi poczekać na wybrany cel. Wcześniej lepiej ćwiczyć wybór podczas zakupów z dorosłym niż przekazywać stały budżet. Najważniejsza jest gotowość dziecka, nie sama metryka.
Ile kieszonkowego dla 10-latka?
Dla dziesięciolatka punktem startu może być 15-30 zł tygodniowo albo 60-120 zł miesięcznie, zależnie od zakresu wydatków. Kwota powinna pozwalać na drobny zakup i oszczędzanie, ale nie pokrywać podstawowych potrzeb. Po 2-3 miesiącach sprawdźcie wspólnie, czy zasady działają.
Czy kieszonkowe powinno być co tydzień?
Tak, dla młodszego dziecka wypłata co tydzień jest zwykle łatwiejsza do zrozumienia niż miesiąc. Nastolatkowi można stopniowo przekazać budżet miesięczny, jeśli umie rozłożyć pieniądze na kilka tygodni. Stały termin ma większe znaczenie niż sam wybór rytmu.
Czy płacić dziecku za sprzątanie?
Nie, za codzienne obowiązki domowe zwykle nie warto płacić, ponieważ są częścią życia w rodzinie. Można uzgodnić zapłatę za rzadkie zadanie dodatkowe, które wykracza poza zwykły podział obowiązków. Ustalcie kwotę i zakres pracy przed wykonaniem zadania.
Czy zabrać kieszonkowe za złe zachowanie?
Nie, automatyczne zabieranie kieszonkowego miesza naukę budżetowania z karą za konflikt lub emocje. Lepsza jest konsekwencja związana bezpośrednio z konkretnym zachowaniem oraz spokojne przypomnienie domowych zasad. Pieniądze nie powinny być podstawowym narzędziem dyscyplinowania.
Co zrobić, gdy dziecko wyda całe kieszonkowe od razu?
Nie dokładaj od razu pieniędzy na kolejną zachciankę, jeśli dziecku nie brakuje rzeczy podstawowej. Pomóż nazwać decyzję, przypomnij termin następnej wypłaty i zaplanujcie kolejny okres. Bezpieczny błąd przy małej kwocie może być dobrą lekcją planowania.
Źródła i literatura
Materiały instytucjonalne
Poniższe materiały warto sprawdzić przed publikacją oraz odświeżać co najmniej raz w roku, zwłaszcza gdy artykuł zawiera przykładowe kwoty i linki edukacyjne.
- Narodowy Bank Polski - edukacja ekonomiczna, materiały edukacyjne dotyczące finansów osobistych i edukacji finansowej dzieci, dostęp sprawdzany w 2025 r.
- OECD - PISA 2022 Assessment and Analytical Framework, 2022.
- Consumer Financial Protection Bureau - Youth Financial Education, materiały dla edukatorów i rodzin, 2024.
- Fundacja GPW, programy i działania z zakresu edukacji ekonomicznej, 2024.
- Rzecznik Finansowy, informacje konsumenckie dotyczące finansów i bezpieczeństwa finansowego.
Jak korzystać ze źródeł przy ustalaniu kwoty?
Źródła wspierają rozmowę o edukacji finansowej, lecz nie zastąpią znajomości domowego budżetu. Przykładowe widełki w artykule wymagają corocznego przeglądu cen i dopasowania do sytuacji rodziny w Polsce.
- Narodowy Bank Polski może być punktem wyjścia do rozmowy o planowaniu wydatków i oszczędzaniu.
- OECD i PISA pokazują, że kompetencje finansowe obejmują także zachowania oraz decyzje, nie tylko znajomość pojęć.
- Consumer Financial Protection Bureau opisuje znaczenie codziennych rozmów i praktycznych sytuacji finansowych.
- Fundacja GPW może dostarczyć rodzicom i szkołom materiałów do aktywności dopasowanych do wieku dziecka.
Od kilkunastu lat zgłębia numerologię, symbolikę snów i tradycje, które od wieków pomagają ludziom nadawać rzeczom znaczenie. Jako redaktor naczelna portalu Świat Znaczeń odpowiada za jego spokojny, oparty na źródłach ton - bez taniej sensacji i straszenia.