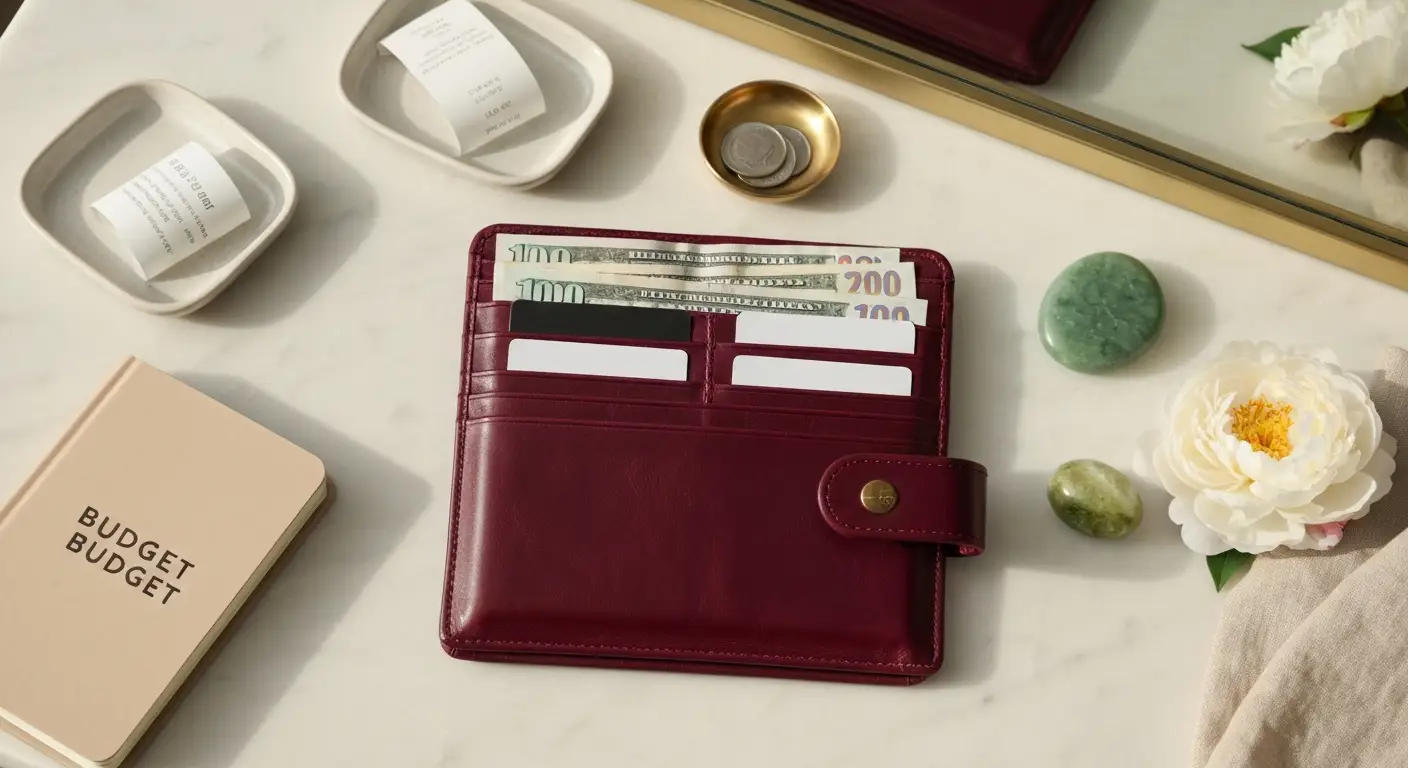

Co oznacza portfel w feng shui?
Portfel według feng shui to symbol codziennego stosunku do zasobów, charakteryzujący się porządkiem, użytecznością i świadomym wyborem tego, co nosisz przy sobie. W tradycji feng shui oraz systemie pięciu przemian Wu Xing nie jest on narzędziem do „przyciągania” dochodów. Trzy liczby - przychody, stałe koszty i kwota na cele - wpływają na budżet znacznie bardziej niż kolor dodatku, co podkreślają materiały edukacyjne Narodowego Banku Polskiego.
Czy feng shui portfela przyciąga pieniądze?
Nie, sam portfel, jego barwa ani amulet nie zwiększają dochodów i nie rozwiązują problemu zadłużenia. Symbolika może jednak stać się wygodnym przypomnieniem o porządku: sprawdzeniu kart, ograniczeniu zbędnych wydatków i odkładaniu na fundusz awaryjny.
Z mojej redakcyjnej praktyki wynika, że najlepiej działa nie spektakularny rytuał, lecz prosty moment zatrzymania: wyjmujesz z portfela stare papiery, patrzysz na historię rachunku i planujesz najbliższy tydzień. To już jest realna zmiana nawyku finansowego.
„Świadome decyzje finansowe wymagają wiedzy, ostrożności i sprawdzania informacji, a nie obietnic szybkiego zysku.” - parafraza materiałów edukacyjnych Komisji Nadzoru Finansowego, 2025
Dlaczego portfel jest dobrym symbolem domowej organizacji?
Portfel to przedmiot, którego używasz często, dlatego szybko pokazuje, czy masz uporządkowane karty, dokumenty i potwierdzenia zakupów. Przepełniona kieszeń pełna paragonów nie jest znakiem pecha. Jest natomiast sygnałem, że trudniej znaleźć kartę, skontrolować wydatki albo zauważyć brak dokumentu.
- Aktualne karty płatnicze - trzymaj tylko te, których faktycznie używasz w danym miesiącu.
- Gotówka - noś kwotę dopasowaną do zwykłych wydatków, a nie całą rezerwę domową.
- Dokument tożsamości - ograniczaj jego noszenie, jeśli nie jest potrzebny podczas danego wyjścia.
- Fundusz awaryjny - przechowuj poza portfelem, najlepiej na osobnym rachunku lub w bezpiecznym miejscu.
- Lista celów - zapisz ją w aplikacji lub notesie, zamiast wkładać do portfela kartkę z wrażliwymi danymi.
Jeśli interesuje Cię organizacja otoczenia, zobacz też feng shui domu i porządek przestrzeni oraz strefa bogactwa w domu według feng shui. Oba tematy warto traktować jako inspirację do tworzenia funkcjonalnego domu, a nie system gwarantujący wyniki finansowe.
Porządek w portfelu pomaga podejmować spokojniejsze decyzje zakupowe, lecz nie zastępuje budżetu, oszczędności ani wiedzy o produktach finansowych.
Treść nie zastępuje konsultacji z doradcą finansowym w sprawach kredytów, inwestycji lub zadłużenia.
Jak uporządkować portfel według feng shui i zdrowego rozsądku?
Porządek w portfelu zacznij od pięciominutowego przeglądu raz w tygodniu: usuń zbędne paragony, wygasłe kupony, stare wizytówki i nieużywane karty. Taka rutyna ogranicza liczbę danych, które możesz stracić wraz z portfelem, oraz ułatwia kontrolę codziennych wydatków. Komisja Nadzoru Finansowego zaleca ostrożność w ochronie danych kart i kodów dostępowych.
Jak wykonać pięciominutowy przegląd?
Zacznij od wyjęcia całej zawartości na stół, a potem odkładaj rzeczy według prostego kryterium: używam, muszę mieć albo archiwizuję gdzie indziej. Nie traktuj równo ułożonych banknotów jak rytuału zysku. To tylko wygodny sposób, by szybciej zauważyć stan gotówki.
- Wyjmij wszystkie elementy - sprawdź każdą przegródkę, także kieszonkę na monety i ukryte sloty na karty.
- Oddziel dokumenty od kart - dowód osobisty, prawo jazdy i karta bankowa nie powinny być bezrefleksyjnie noszone razem każdego dnia.
- Przejrzyj daty ważności - usuń wygasłe kupony, bilety i nieaktualne karty lojalnościowe.
- Zachowaj potrzebne paragony - zostaw wyłącznie dokumenty do reklamacji, zwrotu lub rozliczenia.
- Ułóż banknoty i monety - policz gotówkę oraz zdecyduj, czy jej ilość odpowiada planowi na tydzień.
- Sprawdź historię transakcji - po sprzątaniu portfela otwórz aplikację banku i porównaj wydatki z planem.
Czy trzymać paragony w portfelu?
Tak, ale tylko do czasu zwrotu, reklamacji albo rozliczenia zakupu. Paragon z blendera kupionego wczoraj ma sens, jeśli planujesz test urządzenia przez 14 dni; rachunek za kawę sprzed sześciu tygodni zwykle nie ma już funkcji praktycznej.
Przy zakupach wymagających gwarancji robię zdjęcie paragonu, sprawdzam, czy wydruk jest czytelny, i zapisuję plik w folderze „zakupy 2026”. Papier usuwam dopiero wtedy, gdy nie jest wymagany przez sprzedawcę, gwaranta lub księgowość. To szczególnie przydatne przy paragonach termicznych, które po kilku miesiącach potrafią wyblaknąć.
- Paragon do zwrotu - przechowuj oddzielnie przez okres, w którym sklep przyjmuje zwroty.
- Paragon gwarancyjny - zeskanuj lub sfotografuj, a kopię opisz nazwą produktu i datą zakupu.
- Kupon rabatowy - zostaw tylko wtedy, gdy znasz jego termin ważności i planujesz użycie.
- Wizytówka specjalisty - przepisz kontakt do telefonu, jeśli nie potrzebujesz papierowej wersji.
- Stary bilet - przenieś do pamiątek, jeżeli ma znaczenie emocjonalne, zamiast nosić go stale przy kartach.
Co nosić w portfelu, aby ograniczyć ryzyko?
Najbezpieczniej nosić minimum danych: aktualną kartę, potrzebny dokument i rozsądną ilość gotówki. Nie wkładaj obok nich kartki z kodem PIN, loginów, haseł ani kodów do bankowości.
Portfel z mniejszą liczbą dokumentów zmniejsza skalę problemu po zgubieniu, ponieważ ogranicza dane dostępne dla znalazcy lub złodzieja.
Jaki kolor portfela wybrać według feng shui?
Kolor portfela feng shui interpretuje przez pięć przemian Wu Xing: czerń i granat łączy się z wodą, brąz oraz zieleń z drewnem, a czerwień z ogniem. Te skojarzenia są symboliczne, nie finansowe. Najlepszy kolor to taki, który lubisz, łatwo utrzymasz w czystości i który skłoni Cię do regularnego korzystania z portfela.
Czym różnią się czerń, granat, brąz, zieleń i czerwień?
Różnią się głównie odbiorem wizualnym i praktycznością, a nie zdolnością do pomnażania pieniędzy. Czarny portfel feng shui bywa wybierany przez osoby lubiące klasykę, zieleń przez osoby preferujące bardziej naturalne dodatki, a czerwony portfel przez miłośniczki mocnego akcentu.
| Kolor | Popularne skojarzenie w feng shui | Kiedy może być wygodny | Ograniczenie interpretacji |
|---|---|---|---|
| Czerń | Woda, głębia i stabilność | Pasuje do codziennego, dyskretnego portfela | Nie wpływa na wysokość dochodu ani saldo konta |
| Granat | Woda, spokój i skupienie | Dobrze maskuje drobne ślady użytkowania | Nie zastępuje kontroli wydatków |
| Brąz | Drewno, wzrost i codzienność | Praktyczny w modelach ze skóry lub dobrych materiałów syntetycznych | Nie jest ochroną przed stratą pieniędzy |
| Zieleń | Drewno, odnowa i rozwój | Pomaga wyróżnić portfel w torebce | Nie jest poradą inwestycyjną |
| Czerwień | Ogień, energia i widoczność | Sprawdza się, gdy łatwiej odnajdujesz wyrazisty dodatek | Nie „przyciąga” pieniędzy według potwierdzonych danych |
Czy czerwony portfel przyciąga pieniądze?
Nie, czerwony portfel może mieć znaczenie estetyczne lub symboliczne, ale nie ma dowodów, że zwiększa dochody albo chroni przed stratą. Praktyczne znaczenie mają regularny przegląd wydatków, bezpieczne używanie kart i budżet domowy, do czego zachęca edukacja ekonomiczna NBP.
Czerwień ma jedną konkretną zaletę: łatwo ją zauważyć w dużej torbie. Jeśli często odkładasz portfel w różnych miejscach w domu, mocny kolor może skrócić poszukiwania. Nie jest to jednak argument, by kupować model niewygodny, zbyt duży albo słabo uszyty.
Jak wybrać kolor, który nie znudzi się po miesiącu?
Wybierz dwa kryteria: czy widzisz zabrudzenia wystarczająco szybko oraz czy portfel pasuje do rzeczy, których używasz na co dzień. Obserwuję, że trwały granat, czerń lub brąz częściej wygrywają z modnym odcieniem, bo właścicielka dba o przedmiot dłużej.
- Czarny portfel - wybierz, jeśli zależy Ci na klasycznym wyglądzie i łatwym łączeniu z torbą.
- Granatowy portfel - sprawdź, gdy chcesz ciemnego koloru mniej oczywistego niż czerń.
- Brązowy portfel - dobierz do codziennego stylu, zwracając uwagę na jakość szwów i zapięcia.
- Zielony portfel - wybierz dla lepszej widoczności i jeśli rzeczywiście lubisz ten odcień.
- Czerwony portfel - potraktuj jako wyrazisty akcent, a nie receptę na poprawę finansów.
Kolor portfela może wspierać nawyk dbania o przedmiot, ale o finansach decydują dochody, koszty, oszczędności i ostrożność.
Jak wybrać portfel: rozmiar, zapięcie i trwałość?
Praktyczny portfel dobierasz do faktycznej liczby kart, gotówki i dokumentów, a nie do maksymalnej liczby przegródek. Model z sześcioma slotami na karty, osobną kieszenią na banknoty i sprawnym zapięciem zwykle wystarcza osobie korzystającej z płatności bezgotówkowych. RFID ogranicza tylko określony rodzaj odczytu zbliżeniowego, nie chroni przed phishingiem ani wyłudzeniem kodu BLIK.
Jaki rozmiar portfela sprawdza się na co dzień?
Zacznij od policzenia kart i dokumentów, które naprawdę zabierasz przez 30 dni. Jeśli masz dwie karty bankowe, kartę miejską i dowód, duży portfel na 18 kart prawdopodobnie będzie zbierał niepotrzebne papiery.
- Etui na karty - wybierz przy płatnościach telefonem i minimalnej liczbie dokumentów.
- Portfel średni - sprawdzi się przy kilku kartach, banknotach oraz osobnej kieszeni na monety.
- Portfel z suwakiem - może być wygodny, gdy często nosisz drobne i chcesz ograniczyć ich wypadanie.
- Model z zatrzaskiem - testuj przed zakupem, ponieważ luźne zapięcie obniża bezpieczeństwo zawartości.
- Materiał łatwy do czyszczenia - wybierz, jeśli portfel często leży w torbie obok kosmetyczki lub jedzenia.
Czy warto kupić portfel RFID?
To zależy od Twoich potrzeb, ale portfel RFID może ograniczyć ryzyko nieautoryzowanego odczytu danych z karty zbliżeniowej w określonych warunkach. Nie zabezpiecza jednak przed fałszywym linkiem, podszywaniem się pod bank, przekazaniem kodu BLIK ani zapisaniem PIN-u na kartce.
Nie polecam kupować konkretnej marki bez samodzielnego sprawdzenia jakości, warunków zwrotu i aktualnej oferty. Przed zakupem obejrzyj szwy, sprawdź, czy karta nie wysuwa się po odwróceniu portfela, oraz czy zamek nie haczy po kilkunastu otwarciach.
Kiedy wymienić portfel?
Wymień portfel, gdy szwy puszczają, zapięcie nie działa, karty wypadają albo materiał pęka w miejscu chroniącym dokumenty. Nie potrzebujesz do tego końca roku, pełni księżyca ani „szczęśliwej” daty.
Uszkodzony portfel wymienia się dla bezpieczeństwa kart i dokumentów, nie dlatego, że jego zużycie blokuje dopływ pieniędzy.
Co warto nosić w portfelu, a czego unikać?
W portfelu trzymaj tylko aktualne narzędzia codziennego użycia: potrzebne karty, umiarkowaną gotówkę i dokument wymagany danego dnia. Unikaj kart z hasłami, kodów PIN, nadmiaru dokumentów oraz pamiątek, które wypychają przegródki. Minimalizacja danych jest prostą zasadą bezpieczeństwa rekomendowaną w materiałach ostrzegawczych KNF.
Czego nie nosić w portfelu?
Nie noś w nim instrukcji do bankowości, zapisanego PIN-u, kodu do domofonu, klucza zapasowego ani całego zestawu dokumentów. Zgubiony portfel nie powinien dawać obcej osobie mapy do Twojej tożsamości, mieszkania i rachunku.
- Kod PIN - nie zapisuj go na kartce i nie chowaj przy karcie płatniczej.
- Hasło do banku - przechowuj w menedżerze haseł lub zapamiętaj, nigdy w portfelu.
- Stare karty płatnicze - zniszcz zgodnie z zasadami banku po ich unieważnieniu.
- Nadmiar gotówki - zostaw poza portfelem, jeżeli nie jest potrzebna na zaplanowany wydatek.
- Klucz zapasowy - nie trzymaj go razem z dokumentem wskazującym adres zamieszkania.
- Wrażliwe notatki - usuń numery kont, loginy i dane identyfikacyjne zapisane na luźnych kartkach.
Czy można nosić zdjęcia bliskich i stare karty?
Tak, jedno małe zdjęcie bliskiej osoby nie jest problemem, jeśli nie utrudnia korzystania z kart i nie zawiera danych wrażliwych. Stare karty, nieważne bilety i nadmiar fotografii lepiej przenieść do pudełka z pamiątkami albo cyfrowego albumu.
Z perspektywy symbolicznej przedmiot ma być zadbany i użyteczny. Z perspektywy praktycznej to samo kryterium działa jeszcze lepiej: portfel powinien zamykać się bez siły, a karta nie może wysuwać się przy otwieraniu.
Czy pieniądze w prezencie wkładać bezpośrednio do portfela?
Tak, jeśli obdarowana osoba ma na to ochotę, ale koperta jest często bardziej elegancka i bezpieczniejsza podczas uroczystości. Zasady wręczania gotówki znajdziesz w materiale savoir-vivre dawania pieniędzy w prezencie.
Przedmioty w portfelu powinny ułatwiać codzienne płatności i identyfikację, a nie zamieniać go w archiwum przypadkowych papierów.
Jak połączyć feng shui finansów z budżetem domowym?
Feng shui finansów można wykorzystać jako sygnał do działania: po cotygodniowym przeglądzie portfela sprawdź przychody, stałe koszty i kwotę przeznaczoną na cele. Budżet domowy nie powstaje z symboli, tylko z regularnego zapisu decyzji. Narodowy Bank Polski promuje edukację ekonomiczną opartą na planowaniu i świadomym zarządzaniu pieniędzmi.
Jakie trzy liczby sprawdzać co miesiąc?
Sprawdzaj łączną kwotę przychodów, sumę kosztów stałych oraz kwotę przeznaczoną na cele i rezerwę. To prostsze niż rozbudowany arkusz z 40 kategoriami, którego nie otworzysz po dwóch tygodniach.
- Przychody miesięczne - wpisz pensję, zlecenia i inne pewne wpływy po odliczeniu kwot, których nie możesz swobodnie wydać.
- Koszty stałe - zsumuj czynsz, rachunki, abonamenty, raty i opłaty, które wracają co miesiąc.
- Kwota na cele - ustal konkretną sumę na fundusz awaryjny, wakacje, naprawę sprzętu lub inny ważny cel.
- Wydatki zmienne - obserwuj zakupy spożywcze, transport, drobne przyjemności i zakupy impulsywne.
- Termin przeglądu - wybierz stały dzień, na przykład niedzielę o 18:00, i wpisz go do kalendarza.
Jak połączyć przegląd portfela z planem tygodnia?
Zacznij od jednego kroku: po oczyszczeniu portfela sprawdź w aplikacji bankowej transakcje z ostatnich siedmiu dni. Następnie zapisz trzy planowane wydatki, na przykład zakupy spożywcze, bilet miesięczny i prezent urodzinowy.
Przykład: jeśli w portfelu znajdujesz trzy paragony z drogerii, nie oceniaj siebie. Sprawdź kwoty, przypisz je do kategorii i zdecyduj, czy w przyszłym tygodniu potrzebujesz listy zakupów. Taka obserwacja bywa bardziej użyteczna niż zakaz kupowania czegokolwiek.
- Stały dzień finansów - wybierz jeden termin tygodniowo, aby budżet nie zależał od nastroju.
- Lista planowanych zakupów - przygotuj ją przed wyjściem, zwłaszcza przed większymi zakupami domowymi.
- Fundusz awaryjny - buduj go małymi, regularnymi kwotami odpowiednimi dla własnego budżetu.
- Powiadomienia bankowe - włącz je, aby szybciej zauważyć transakcję, której nie rozpoznajesz.
- Kalendarz wydatków - zapisuj w nim roczne opłaty, urodziny i większe okazje zakupowe.
Przydatne uzupełnienie stanowi domowy kalendarz wydatków i okazji, szczególnie gdy w domu pojawiają się nieregularne koszty, takie jak prezenty, wyjazdy szkolne lub naprawy.
„Budżet domowy staje się użyteczny wtedy, gdy regularnie porównujesz plan z rzeczywistymi wydatkami.” - parafraza materiałów edukacyjnych Narodowego Banku Polskiego, 2025
Czy portfel może pomóc oszczędzać?
Tak, jeśli przypomina o regularnym sprawdzaniu wydatków, ale nie wtedy, gdy traktujesz go jako talizman. Oszczędzanie wspiera automatyczny przelew po wpływie wynagrodzenia, ograniczenie drogich zobowiązań i realistyczny plan wydatków.
Stały dzień na finanse domowe jest skuteczniejszy niż jednorazowy rytuał noworoczny, ponieważ tworzy powtarzalny moment kontroli decyzji.
Treść nie stanowi indywidualnej porady inwestycyjnej, kredytowej ani podatkowej.
Jak bezpiecznie przechowywać pieniądze i dokumenty?
Po zgubieniu portfela najpierw skontaktuj się z bankiem, aby zablokować lub zastrzec karty, a następnie sprawdź procedurę zastrzegania utraconych dokumentów. System Dokumenty Zastrzeżone prowadzony przez Związek Banków Polskich jest właściwym punktem do weryfikacji aktualnych kroków dotyczących dokumentów; procedura karty i dokumentu może być odrębna.
Co zrobić po zgubieniu portfela?
Zacznij od natychmiastowego kontaktu z bankiem przez oficjalną infolinię lub aplikację, aby zabezpieczyć kartę. Potem sprawdź, jakie dokumenty zniknęły, zweryfikuj procedurę w Systemie Dokumenty Zastrzeżone i postępuj zgodnie z aktualnymi instrukcjami banku oraz właściwych instytucji.
- Zablokuj kartę - skorzystaj z oficjalnej aplikacji banku albo numeru kontaktowego opublikowanego przez bank.
- Sprawdź transakcje - przejrzyj powiadomienia i historię rachunku pod kątem operacji, których nie wykonałaś.
- Zastrzeż dokumenty - zweryfikuj aktualną procedurę w Systemie Dokumenty Zastrzeżone Związku Banków Polskich.
- Zgłoś problem właściwej instytucji - postępuj według instrukcji banku, urzędu lub policji, zależnie od sytuacji.
- Zmień zagrożone dane - jeżeli w portfelu były notatki z kodami lub hasłami, zmień je bez zwłoki.
- Zapisz daty i numery zgłoszeń - przechowuj je w bezpiecznym miejscu, aby łatwiej wrócić do sprawy.
Czy kod PIN można trzymać w portfelu?
Nie, kodu PIN nie noś w portfelu ani nie zapisuj na karcie, ponieważ utrata obu elementów znacząco zwiększa ryzyko nieuprawnionego użycia. Kod BLIK również należy chronić: podawaj go tylko podczas transakcji, którą samodzielnie inicjujesz, i nie przekazuj go osobie podającej się za pracownika banku.
- PIN do karty - zapamiętaj i nigdy nie zapisuj obok karty płatniczej.
- Kod BLIK - podawaj wyłącznie przy własnej, rozpoznanej transakcji.
- Powiadomienia push - aktywuj, aby szybko zauważyć próbę płatności lub wypłaty.
- Limit transakcji - ustaw rozsądnie w aplikacji bankowej zgodnie z własnym sposobem korzystania z konta.
- Kontakt z bankiem - korzystaj tylko z numeru lub adresu znalezionego na oficjalnej stronie banku.
Jak przechowywać dokumenty poza portfelem?
Dokumenty, których nie potrzebujesz na co dzień, trzymaj w zamkniętym miejscu w domu, oddzielnie od kart i zapasowej gotówki. Nie rób zdjęć dokumentów „na wszelki wypadek”, jeśli potem mają leżeć bez zabezpieczenia w galerii telefonu lub zwykłej skrzynce e-mail.
Etui RFID może ograniczyć odczyt zbliżeniowy, ale najważniejszą ochroną nadal pozostają ostrożność, szybkie zastrzeżenie i regularne sprawdzanie konta.
Treść nie zastępuje instrukcji banku, policji ani konsultacji z doradcą finansowym. Procedury po utracie dokumentów i kart sprawdź bezpośrednio przed działaniem, ponieważ mogą się zmieniać.
Źródła i literatura
Poniższe instytucje publikują materiały pomocne przy podejmowaniu bezpiecznych decyzji finansowych i reagowaniu po utracie dokumentów. Przed zgłoszeniem zawsze sprawdź aktualne instrukcje na stronie właściwej instytucji.
Materiały dotyczące bezpieczeństwa
- Komisja Nadzoru Finansowego - materiały dla konsumentów, dostęp sprawdzany w 2025 r.
- Związek Banków Polskich - System Dokumenty Zastrzeżone, dostęp sprawdzany w 2025 r.
- Narodowy Bank Polski - edukacja ekonomiczna, dostęp sprawdzany w 2025 r.
Jak korzystać ze źródeł w praktyce?
Materiały KNF pomagają rozpoznawać oszustwa i rozumieć podstawowe zasady bezpieczeństwa. System Dokumenty Zastrzeżone dotyczy utraconych dokumentów, natomiast zastrzeżenie karty wykonujesz zgodnie z procedurą własnego banku.
- KNF - sprawdzaj przy wątpliwościach dotyczących oszustw i kontaktów podszywających się pod instytucje finansowe.
- Związek Banków Polskich - sprawdzaj po utracie dokumentu tożsamości lub innych dokumentów objętych procedurą.
- Narodowy Bank Polski - wykorzystuj jako źródło podstaw edukacji ekonomicznej i budżetowania.
- Bank prowadzący rachunek - traktuj jako pierwsze źródło instrukcji dotyczącej blokady lub zastrzeżenia karty.
Najczęściej zadawane pytania
Jaki kolor portfela według feng shui wybrać?
Popularne interpretacje łączą czerń i granat z wodą, brąz oraz zieleń z drewnem, a czerwień z ogniem. Wybierz przede wszystkim trwały kolor i model, który chcesz regularnie utrzymywać w porządku. Barwa nie zmienia dochodów ani nie zastępuje budżetu.
Czy czerwony portfel przyciąga pieniądze?
Nie, nie ma potwierdzonych dowodów, że czerwony portfel wpływa na wysokość dochodów albo chroni przed stratą. Czerwień może być wyrazistym symbolem działania lub po prostu łatwiejszym do zauważenia dodatkiem. Finanse poprawiają nawyki, budżet i bezpieczne decyzje.
Czy można trzymać paragony w portfelu?
Tak, jeśli paragon jest potrzebny do zwrotu, reklamacji, gwarancji albo rozliczenia. Resztę usuwaj podczas cotygodniowego przeglądu, aby nie przepełniać przegródek. Przy ważniejszych zakupach przydaje się czytelne zdjęcie paragonu zapisane w bezpiecznym folderze.
Co nosić w portfelu według feng shui?
Praktyczny zestaw obejmuje aktualne karty, rozsądną ilość gotówki i dokument potrzebny danego dnia. Symboliczne dodatki są opcjonalne, o ile nie utrudniają korzystania z portfela. Nie wkładaj obok kart kodów PIN, haseł ani nadmiaru dokumentów.
Kiedy wymienić portfel?
Wymień go, gdy szwy puszczają, zapięcie przestaje działać, karty wypadają albo materiał pęka. Zbyt ciasny portfel, który stale się nie domyka, również wymaga zmiany. To decyzja o wygodzie i bezpieczeństwie, a nie obowiązkowy rytuał.
Co zrobić po zgubieniu portfela?
Najpierw skontaktuj się z bankiem, aby zablokować lub zastrzec kartę, a następnie sprawdź transakcje i zabezpiecz dokumenty. Aktualną procedurę dotyczącą utraconych dokumentów zweryfikuj w Systemie Dokumenty Zastrzeżone prowadzonym przez Związek Banków Polskich. Postępuj także zgodnie z instrukcjami swojego banku i odpowiednich instytucji.
Czy portfel RFID chroni przed każdym oszustwem?
Nie, etui lub portfel RFID może ograniczyć określony rodzaj odczytu zbliżeniowego. Nie ochroni przed phishingiem, fałszywym telefonem, wyłudzeniem kodu BLIK ani przekazaniem PIN-u. Najważniejsze pozostają ostrożność i szybka reakcja na podejrzane transakcje.
Od czego zacząć budżet domowy?
Zacznij od zapisania trzech kwot: miesięcznych przychodów, stałych kosztów i sumy przeznaczonej na cele lub fundusz awaryjny. Potem raz w tygodniu porównuj plan z historią transakcji. Taki prosty system łatwiej utrzymać niż rozbudowany arkusz, którego nie używasz.
Od kilkunastu lat zgłębia numerologię, symbolikę snów i tradycje, które od wieków pomagają ludziom nadawać rzeczom znaczenie. Jako redaktor naczelna portalu Świat Znaczeń odpowiada za jego spokojny, oparty na źródłach ton - bez taniej sensacji i straszenia.